福建用户提问:5G牌照发放,产业加快布局,通信设备企业的投资机会在哪里?
四川用户提问:行业集中度不断提高,云计算企业如何准确把握行业投资机会?
河南用户提问:节能环保资金缺乏,企业承受能力有限,电力企业如何突破瓶颈?
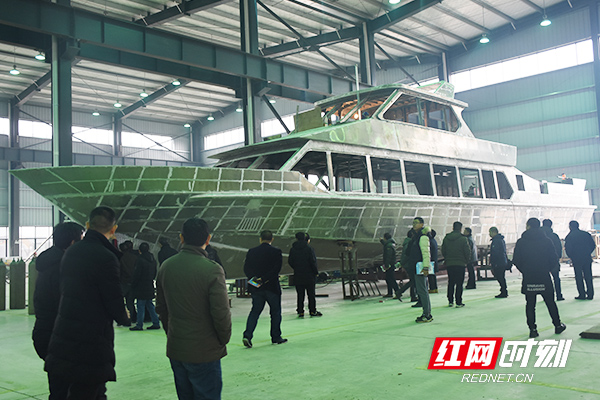
电动船舶不是简单把汽车电池搬上船,而是内河航运、港口作业、近海短途运输在“双碳”目标下的一次系统重做。
2026-2030年中国电动船舶行业分析:内河先放量,船港电一体化重构航运价值链
电动船舶不是简单把汽车电池搬上船,而是内河航运、港口作业、近海短途运输在“双碳”目标下的一次系统重做。2025年以来,多部门推动内河航运高质量发展,明确电池动力在中小型船舶、中短距离运输中加快应用;2026年交通运输部海事局又印发《加快绿色智能船舶技术规范体系建设行动计划(2026-2030年)》,把纯电池、甲醇、LNG、氢等路线一并纳入规范体系。
根据中研普华产业研究院《2026-2030年中国电动船舶行业深度调研及投资前景预测报告》显示:行业正从“示范船、观光船、公务船”走向“定班定线货运、港作拖轮、换电货船、智能集装箱船”的产业化阶段。对船东来说,电动化也不再只是环保任务,而是能耗、过闸、靠泊、运维和监管合规共同算出来的一笔新账。
央企船企和传统造船厂强在船体、总体设计、船级社资源和批量交付,适合中大型内河货船、港作船和近海特种船。动力电池与储能企业强在电芯、BMS、热管理、箱式电源和换电运营,正在从“卖电池”走向“卖船岸云一体化方案”。中小船厂和区域配套商则集中在景区游船、库区客船、地方公务船等定制场景。
电动船舶的门槛不只是推进系统,而是船用认证、电池舱防火防爆、盐雾腐蚀、剩余电量管理、岸电兼容、应急切断、海事监管和船员培训。未来头部企业的优势不是单点技术,而是把船、电池、港口、航线、保险和监管文件打包成可复制方案。
长江、珠江、京杭运河、江淮运河等水域政策红利明显,新能源船舶免费或优先过闸、优先靠离泊等措施,正在改变船东选型。 湖北、江苏、福建、广东、安徽等地各有侧重:有的强在船厂和电池系统,有的强在航道和换电网络,有的强在港口群协同。电动船舶的竞争力,越来越像“区域航运生态竞争力”。
船用磷酸铁锂、船舶专用BMS、直流配电、推进电机、轴系、消防隔离、箱式换电电源,是产业链里技术密度最高的环节。和车用电池不同,船用电池更看重热失控隔离、循环寿命、潮湿盐雾环境适应性和大电流持续放电能力。谁能在船级社认证和安全工程上沉淀案例,谁就掌握议价权。
传统船厂赚船体建造和装配利润,电动船时代则要懂能源管理系统、推进控制、岸电接口、智能机舱和航线能耗模型。模块化建造、标准化电舱、预制化电池集装箱会让交付周期缩短,但也会把没有研发能力的船厂挤向低端改装市场。
电动船舶跑不起来,往往不是船的问题,而是补能网络、泊位时长、航线货量、过闸规则和岸电容量不匹配。因此产业链真正的话语权,正在向“有码头、有航线、有电网资源、有货主客户”的港口集团和航运平台倾斜。未来会出现更多船站一体、船电分离、电池资产租赁的新商业模式。
中短途货船、港作拖轮、公务船、库区客船、景区游船,因为航线固定、补能可控、监管友好,会最先形成稳定现金流。远洋干线短期内仍将以甲醇、LNG、氨等替代燃料为主,纯电更适合支线、近海和零排放港区。
充电模式简单但占泊位,换电模式贵在标准化和初期投资,却更接近航运“快进快出”的运营逻辑。下阶段行业会从“单船电动化”走向“航线电动化”,即在固定航段上同步布局码头岸电、箱式电池、调度平台和应急检修能力。
电池系统天然适合数字采集,船舶能源管理、智能避碰、远程驾控、机舱mk体育科技有限公司健康诊断、能效优化会以电动船为入口落地。《智能航运2030行动计划》和绿色智能船舶规范体系叠加后,电动船舶会变成水面上的移动工业终端。
海事部门已经把纯电池、甲醇、氢燃料等适用规范逐步细化。到2030年前,行业重点不只是造多少船,而是建立电池健康评估、火灾应急、船员培训、退役梯次利用、事故溯源的完整制度。安全能力会成为进入政府示范航线和大客户供应链的门票。
船用电池包、BMS、大功率推进电机、直流配电柜、消防隔离材料、箱式换电电源,是确定性较强的环节。投资时要看是否拿到船级社认可、是否有实船运行小时数、是否能适配不同船型,而不是只看“新能源概念”。
内河标准化货船、零排放拖轮、绿色客运船有政策与航线支撑;低端小型游船改装则容易价格战。更值得关注的是与港口集团、航运集团、文旅平台形成联合开发的船企,它们订单质量通常好于纯市场化接单的小厂。
充换电站、电池资产管理、船舶能效服务、岸电运营、航运碳资产管理的想象空间,可能大于一次性造船收入。未来会出现“我不拥有船,但船每跑一公里都给我付能源和运维费”的平台型公司。
投资布局应优先看长江干线、珠三角水网、京杭运河、江淮运河、库区旅游航道等场景。政策给过闸优惠、港口给优先靠泊、地方给更新补贴的区域,电动船回本逻辑更顺。
电池安全、初期补能亏损、航线货量不足、标准变更、船员操作习惯、二手船残值不明,都是真实风险。电动船舶不是“新能源故事”的延伸,而是重资产、强监管、长周期的交通基础设施生意。能活到2030年的企业,未必是最会发布新船型的,而是最懂船、最懂水、最懂监管、也最懂运营的人。
如需了解更多电动船舶行业报告的具体情况分析,可以点击查看中研普华产业研究院的《2026-2030年中国电动船舶行业深度调研及投资前景预测报告》。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参